
Le marché français de l’optique médicale représentait 8,3 milliards d’euros en 2024 d’après la DREES, en progression de 3,4 % sur un an. Depuis novembre 2025, le panel GfK enregistre neuf mois consécutifs de recul, avec une contraction de 3,4 % sur douze mois glissants à fin juillet 2026. Cette inversion de tendance interroge la solidité d’un secteur longtemps considéré comme défensif.
Rentabilité par magasin d’optique : ce que la croissance nationale ne dit pas
Le nombre de points de vente a continué d’augmenter en 2024 et 2025 selon Scalon, même si le rythme ralentit. Plus de 44 000 opticiens diplômés exercent aujourd’hui dans 14 000 à 16 000 magasins, soit une densité d’environ 65 professionnels pour 100 000 habitants.
Cette densification modifie l’équation financière locale. La hausse du parc de magasins ne garantit pas la progression du chiffre d’affaires par point de vente. La marge unitaire, la fréquence de renouvellement des équipements et l’intensité concurrentielle sur un bassin donné pèsent davantage que le volume agrégé du marché.
Dans les agglomérations moyennes, la fidélisation de la clientèle devient un levier déterminant. En Bretagne, faire appel à un opticien lunetier à Vannes illustre ce fonctionnement de proximité où la relation de confiance prime sur le prix.
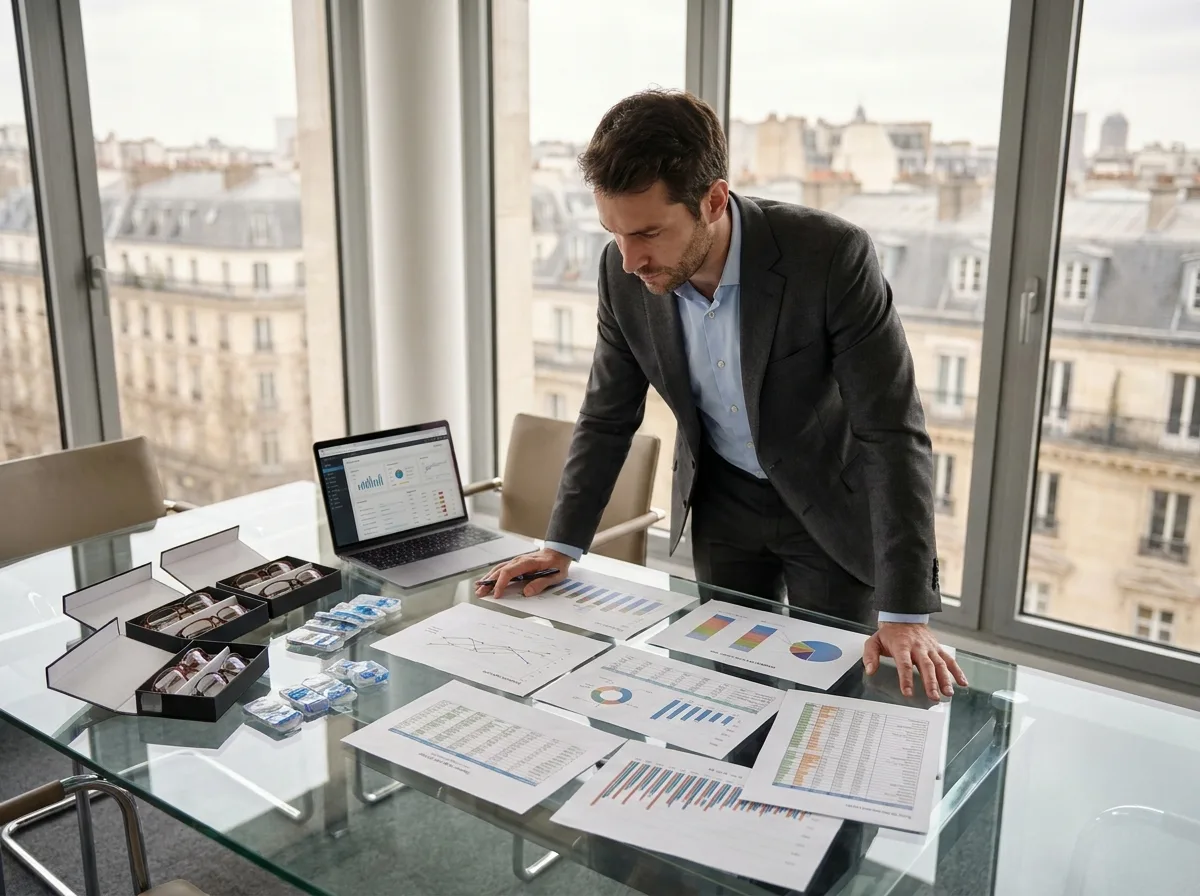
Dépense optique en France : verres, montures et lentilles
La répartition de la dépense reste très concentrée. Les verres correcteurs absorbent 64 % du total, les montures 25 % et les lentilles de contact 10 %. Les verres progressifs, les traitements anti-reflets et les options d’amincissement expliquent cette prédominance : c’est sur ce poste que se joue la marge du magasin.
Le dispositif 100 % Santé concerne environ une paire sur cinq en volume, mais il ne représente que 6,2 % de la dépense en valeur. Le panier moyen d’un point de vente dépend donc avant tout de sa capacité à orienter les porteurs vers des équipements hors panier réglementaire.
Financement de la dépense optique
Les complémentaires santé couvrent 68 % de la facture. Les ménages assument 28 % en reste à charge. La Sécurité sociale ne prend en charge qu’environ 4 %.
Cette structure de financement rend le secteur très sensible aux arbitrages des mutuelles. Toute restriction sur les barèmes de remboursement se répercute directement sur la fréquence d’achat et le choix de gamme des porteurs.
Réglementation optique et fréquence de renouvellement : les variables à surveiller
Une proposition parlementaire visait à étendre le remboursement des lunettes tous les trois ans aux mutuelles responsables. Ce texte n’était pas acquis dans les sources disponibles au moment de la rédaction, mais son adoption modifierait la fréquence d’achat de façon significative.
Le décret du 27 juin 2024 a élargi les compétences des opticiens, en leur permettant d’adapter une prescription dès la première délivrance sous certaines conditions. Le 2 mai 2025, le Conseil d’État a annulé la disposition qui assimilait le silence du prescripteur à un accord. L’accord écrit du prescripteur reste donc nécessaire pour toute adaptation.
Pour un magasin, cette évolution ouvre un potentiel de flux supplémentaire (adaptation sans retour chez l’ophtalmologiste), mais le cadre juridique demeure plus contraint que ne le laissait présager le décret initial.
Baromètres du marché optique 2026 : comparer sans confondre
Les données disponibles divergent selon la source. Le baromètre ROF/Xerfi reste proche de l’équilibre, tandis que le panel GfK affiche un recul net. Cette divergence ne relève pas d’une erreur de mesure.
L’écart tient aux méthodes : périmètre des magasins couverts, inclusion ou non du e-commerce, traitement des promotions. Comparer ces sources sans comprendre leur périmètre fausse l’analyse. Les comptes de la DREES mesurent la consommation d’optique médicale dans sa globalité, alors que les panels de ventes ne couvrent pas les mêmes produits ni les mêmes canaux.
Un investisseur qui évalue un magasin physique gagnera à s’appuyer sur le panel GfK plutôt que sur les agrégats nationaux de la DREES.
Réemploi et recyclage de montures : quel potentiel réel pour investir
Les montures peuvent parfois être réemployées. Les verres correcteurs, en revanche, ne sont réutilisables que dans des cas limités et sont le plus souvent orientés vers le recyclage matière.
- Le réemploi de montures peut alimenter un service d’entrée de gamme ou de dépannage, sans constituer un levier de marge comparable au neuf
- La collecte de lunettes usagées génère du trafic en magasin et renforce la relation client, à condition de structurer la logistique de récupération
- Les verres correcteurs restent un produit technique non réutilisable dans la majorité des configurations, ce qui limite le marché de seconde main
Ce segment produit davantage de valeur d’image que de chiffre d’affaires additionnel.
L’optique conserve un profil défensif, soutenu par le vieillissement démographique et un taux d’équipement élevé. La demande structurelle résiste mieux que d’autres marchés de santé aux cycles économiques. La performance d’un point de vente dépend moins de la tendance nationale que de sa capacité à préserver son panier moyen et sa position concurrentielle locale. Les données DREES, les panels GfK et les publications Scalon restent les trois références à croiser pour suivre ce marché.